Domain location-manager.de kaufen?
Wir ziehen mit dem Projekt
location-manager.de um.
Sind Sie am Kauf der Domain
location-manager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain location-manager.de kaufen?
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **

Ähnliche Suchbegriffe für Abzugsfähig
Top-Angebote
Produkte zum Begriff Abzugsfähig:

-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **


Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
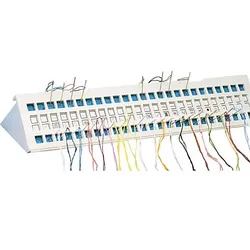
Garn-OrganisatorGarn-Organisator, für bis zu 50 verschiedene Stickgarne, inkl. 10 Codekarten für die individuelle Beschriftung und Anleitung. Größe: 27 x 10 x 2,5 cm. Ohne Garn.Garnsortiererfür bis zu 50 Stickgarneideal zum Sortieren der Fäden bei Stickpackungenmit 10 Codekarten zum individuellen BeschriftenDieser Garn-Organisator ist der perfekte Helfer für alle, die gerne sticken. Bis zu 50 unterschiedliche Garnfarben können hier übersichtlich und ohne zu verheddern aufbewahrt werden. Dank der mitgelieferten Codekarten können die Garne mit Zahlen oder Symbolen beschriftet werden; die Gummischienen sind ideal, um darin Nadeln zu parken. Der Garnsortierer ist stabil gefertigt und einfach in der Handhabung.15,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nadel-OrganisatorDer Nadel-Organisator spart Zeit, da Sie nicht ständig Garn wechseln müssen. Für bis zu 50 verschiedene Stickgarne, die Sie mit entsprechenden Symbolen kennzeichnen können, inkl. 10 Codekarten für die individuelle Beschriftung und Anleitung. Größe: 26 x 8 x 5 cm. Ohne Garn und Nadeln.12,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Abzugsfähig
-
Zertifizierter VerwalterZertifizierter Verwalter , Als zertifizierter Verwalter darf sich nur bezeichnen, wer vor einer Industrie- und Handelskammer (IHK) durch eine Prüfung nachgewiesen hat, dass er oder sie über die rechtlichen, kaufmännischen und technischen Kenntnisse verfügt, die für die Tätigkeit als Verwalter:in notwendig sind (§ 26a Abs. 1 WEG). Fehlt die Zertifizierung, widerspricht dies ordnungsmäßiger Verwaltung und amtierende Verwalter:innen können jederzeit abberufen werden. Das komplette Prüfungswissen Übersichtliche und verständliche Darstellung des kompletten Prüfungsstoffs der in der ZertVerwV geregelten Sachgebiete und des auf ihnen basierenden DIHK-Rahmenplans: Teil A: Immobilienwirtschaftliche Grundlagen, u.a. Baupläne, Bauzeichnungen und Baubeschreibungen Relevante Versicherungsarten im Immobilienbereich Teil B: Rechtliche Grundlagen, u.a. Begründung von Wohnungs- und Teileigentum Teilungserklärung, Aufteilungsplan und Gemeinschaftsordnung Wohnungseigentümerversammlung Rechte und Pflichten des WEG-Verwalters Allgemeines Vertragsrecht (BGB) Miet- und Werkvertragsrecht Grundstücks- und Grundbuchrecht Teil C: Kaufmännische Grundlagen, u.a. Allgemeine kaufmännische Grundlagen Sonderumlagen, Erhaltungsrücklage und Darlehensaufnahme Erstellung von Jahresabrechnung und Wirtschaftsplan, Hausgeld, Mahnwesen und Zwangsvollstreckung Teil D: Technische Grundlagen, u.a. Haustechnik Erkennen von Mängeln Verkehrssicherungspflichten Erhaltungsplanung Neu in der 2. Auflage Neue Heizungsanlagen und Wärmeplanung nach GEG 2024 Balkonkraftwerke Virtuelle Eigentümerversammlungen CO2-Kostenaufteilung Haftung von Verwalter, GdWE und Wohnungseigentümern Datenschutz bei der Verwaltung von Wohnungseigentum Neu: Zertifizierter Verwalter Online Alle Buchinhalte in elektronischer Fassung mit komfortabler Suchfunktion und Verlinkung auf Urteile und Gesetze E-Training mit über 550 Fragen und Antworten Garantierter Zugriff für 24 Monate ab Registrierung Zielgruppe Verwalter:innen von Wohnungseigentum Mitarbeiter:innen von Verwaltungsunternehmen, die unmittelbar mit Aufgaben der Wohnungseigentumsverwaltung beschäftigt sind. Lesen Sie hier die Rezension von Dirk Lamprecht Geschäftsführer - BVI Bundesfachverband der Immobilienverwalter e.V. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250310, Titel der Reihe: Haufe Fachbuch##, Redaktion: Elzer, Oliver~Blankenstein, Alexander C., Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 1400, Keyword: IHK-Abschluss; IHK-Zertifizierung; Industrie- und Handelskammer (IHK); Verwalter für Wohnungseigentum; WEG; Wohnungseigentumsverwaltung; Wohnungseigentümer; Zertifizierter Verwalter; Zertifizierung; zertifizierten Verwalter, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchenstudien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 151, Höhe: 94, Gewicht: 1522, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Füllbeck, Massimo: Praxisfälle für WEG-VerwalterPraxisfälle für WEG-Verwalter , Vom Eigentümerwechsel über die Beschlusssammlung bis hin zu baulichen Veränderungen: Dieses praktische Werk für Immobilienverwalter:innen zeigt, wie der oft schwierige Spagat zwischen Theorie und Praxis zu bewältigen ist. Es ist nach Fallbeispielen aufgebaut, stellt typische Probleme vor und zeigt Lösungswege auf. Massimo Füllbeck und Kathrin Fuhrländer sind Anwält:innen und Expert:innen im Wohnungseigentumsrecht. Inhalte: Das Verwalteramt, Wohnungseigentümerin und Eigentümerwechsel Eigentümerversammlung und Vertretung der Wohnungseigentümerschaft Abrechnung und Wirtschaftsplan, Finanzen, Verkehrssicherung, Sonder- und Gemeinschaftseigentum Bauliche Veränderungen, Nachbarschaftsrecht und Öffentliches Recht Neu in der 4 Auflage: Übersicht zum GEG (Gebäudeenergiegesetz) Aktuelle Gesetzesvorhaben zur privilegierten baulichen Veränderung und virtuellen Eigentümerversammlung Zahlreiche neue BGH-Urteile nach der WEG-Reform Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: Zugriff auf ergänzende Materialien und Inhalte E-Book direkt online lesen im Browser Persönliche Fachbibliothek mit Ihren Büchern Jetzt nutzen auf mybookplus.de. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 4. aktualisierte Auflage 2024, Erscheinungsjahr: 20240612, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Füllbeck, Massimo~Fuhrländer, Cathrin, Auflage: 24004, Auflage/Ausgabe: 4. aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 427, Keyword: Berufszulassungsregelung; Betriebskosten; Eigentümer; Eigentümerversammlung; Hausverwaltung; Kathrin Fuhrländer; Massimo Füllbeck; Praxisfälle; Verwalteramt; Verwaltervertrag; WEG; WEG-Reform; WEG-Verwalter; Wohnungseigentumsreform, Fachschema: Finanzwirtschaft~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Immobilienrecht~Sachenrecht~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 168, Höhe: 24, Gewicht: 680, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
-
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.